TikTok Shop 东南亚会员升级方案形态选型、经济模型与实施计划
数据均来自公开资料|2026 年 11 月
核心结论
保留省钱卡为入口,升级方向对标 88VIP,盈利依赖商家共资
竞争态势
Shopee VIP 上线 18 个月,会员数突破 1,500 万
24%VIP 会员占亚洲 GMV 比重
约 80%月均留存率
商家与 Netflix 等伙伴已开始分担权益成本
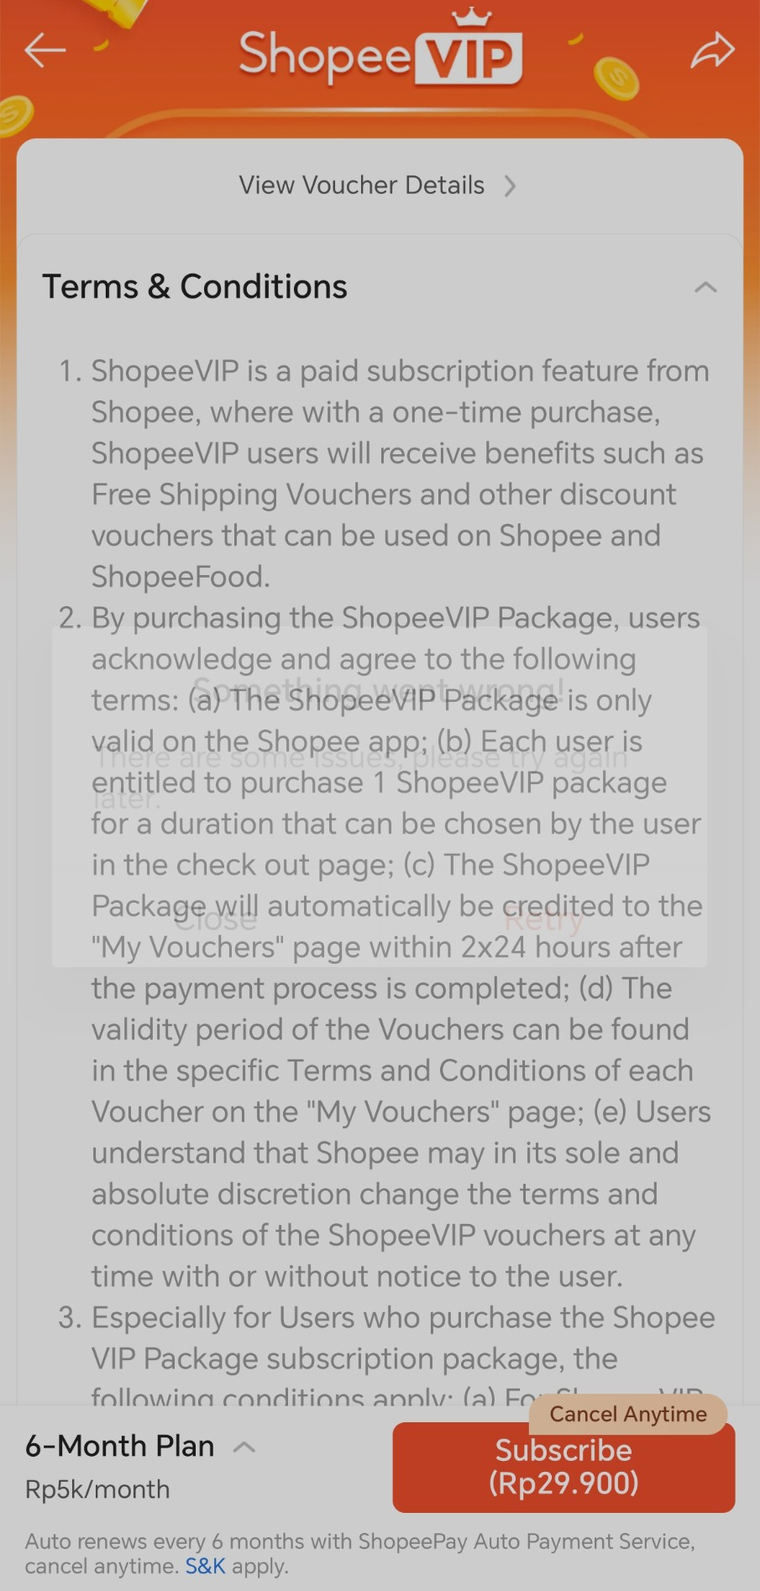 Shopee 印尼 App 实拍|ShopeeVIP 订阅页:6 个月档 Rp29.900(约 Rp5k/月),自动续费,可随时取消
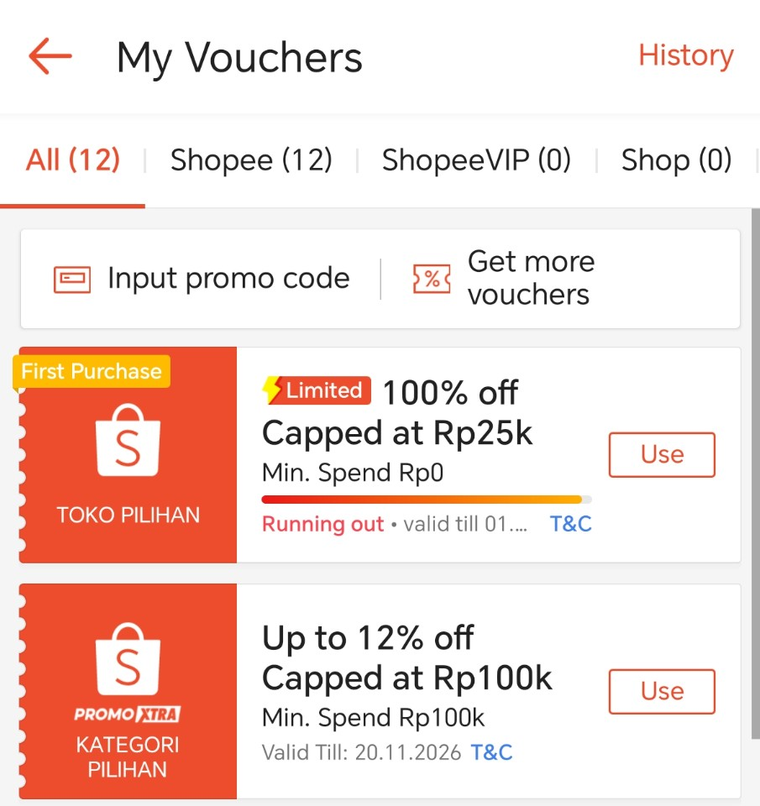 券包:ShopeeVIP 有独立分栏,会员权益以券的形式发放
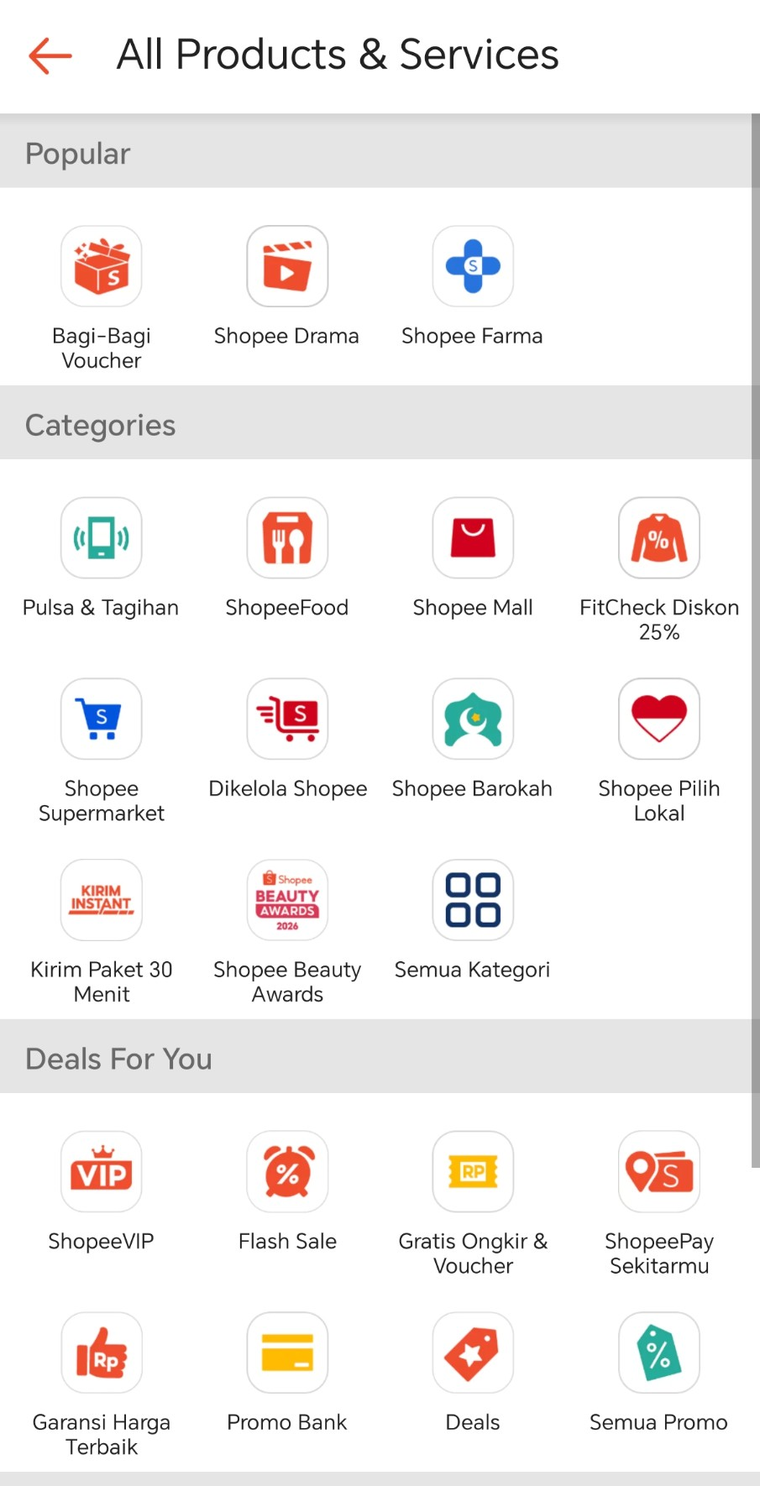 入口:ShopeeVIP 位于“Deals For You”,与秒杀、免邮券并列
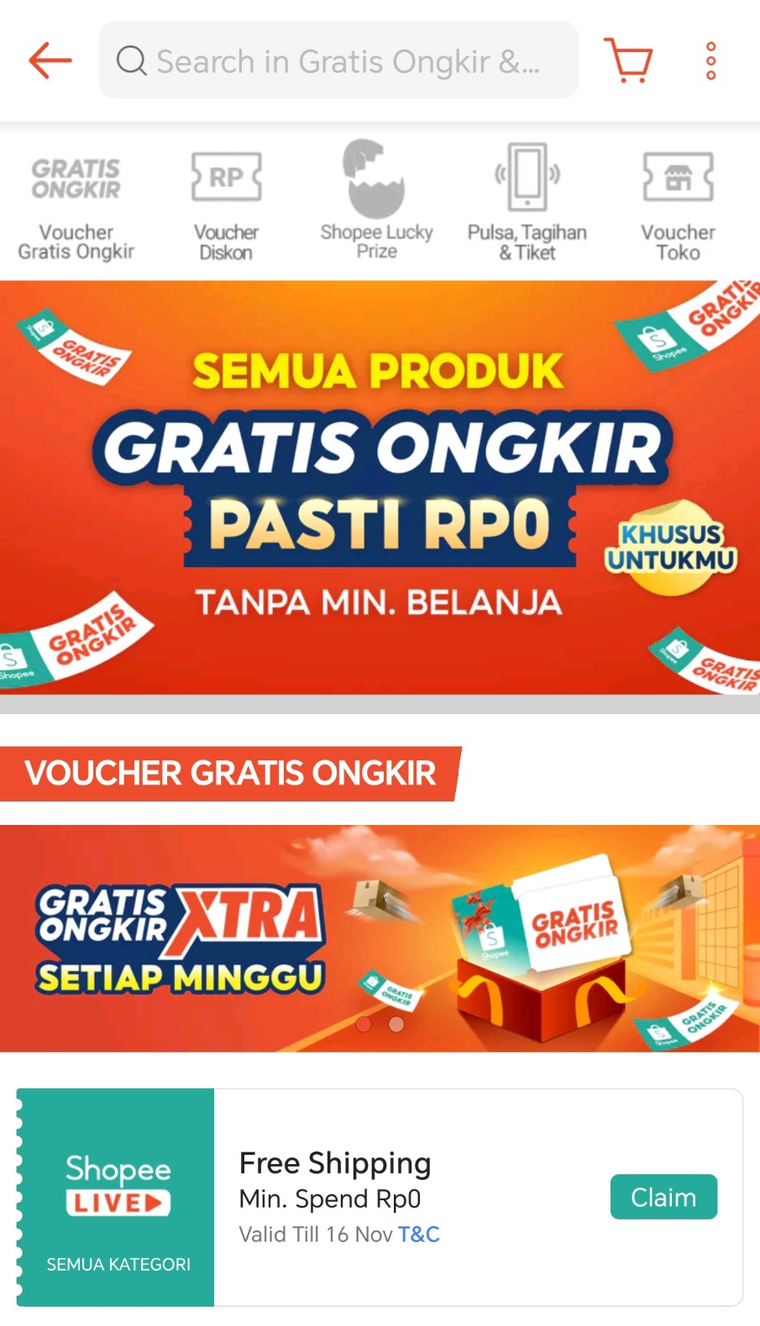 免邮券页:横幅写“全部商品免运费、无最低消费”,非会员也能领免邮券
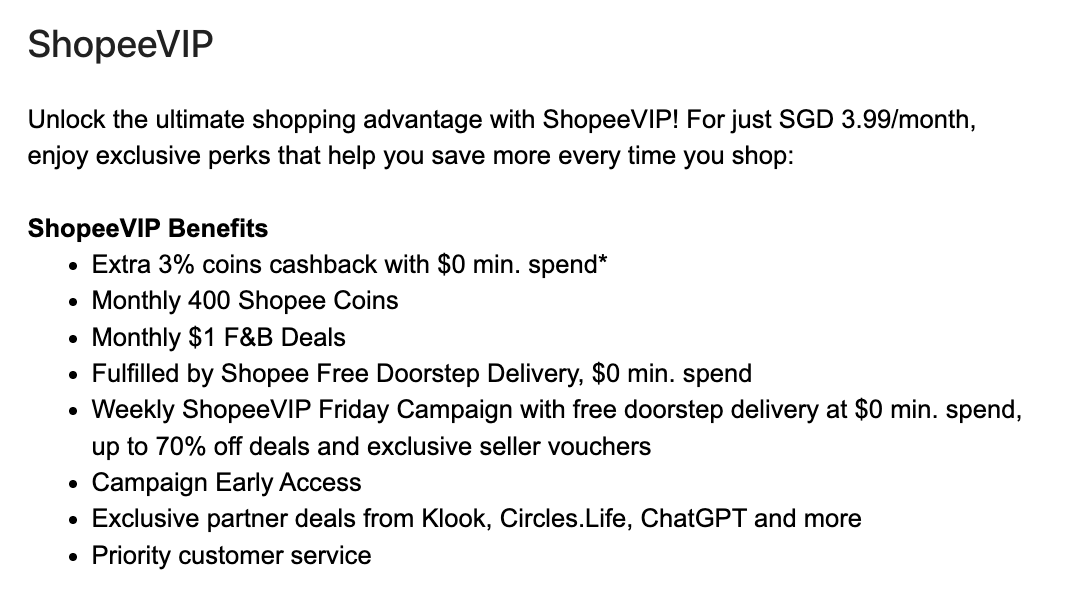 Shopee VIP 新加坡权益页:S$3.99/月,仓配商品无门槛免运费,另有 Klook、ChatGPT 等伙伴权益
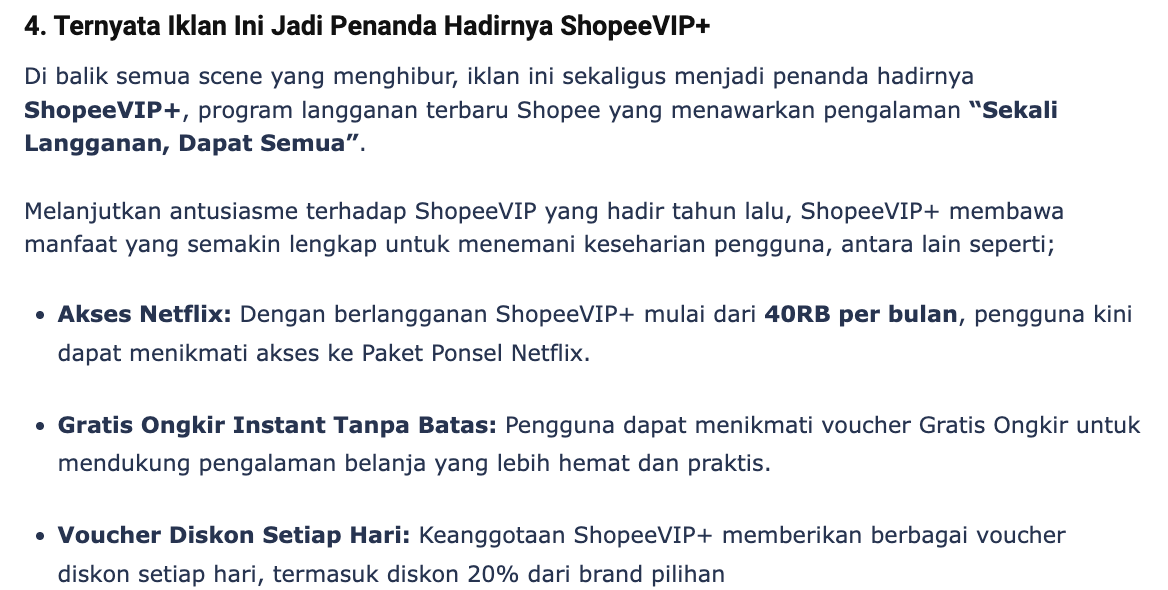 Shopee 印尼官方博客:ShopeeVIP+ 含 Netflix,40RB/月起
来源:Sea 2026 年一、二季度业绩电话会;2025 年各季度为二手口径。页面:help.shopee.sg、shopee.co.id,2026-11-12 截取;App 页面为 Shopee 印尼手机实拍,价格为新账号所见
TikTok Shop 份额由 23% 升至 39%,增量主要来自内容触发的订单
第一大品类美妆个护属高复购品类
首单由内容触发,复购归属尚待验证
会员的核心任务:承接复购
来源:Cube Asia,三大平台实物商品 GMV;2026 年上半年为媒体转述
分析框架
会员在平台竞争中承担三项功能,省钱卡仅覆盖第一项
来源:填充程度为定性判断
七种会员形态无单一最优解,需组合使用
来源:均为定性判断
行业对标
88VIP 的规模来自成本结构:权益由品牌与生态共同承担
9 倍会员年均消费相对非会员
55%+部分头部品牌的会员成交占比
权益收紧后,会员数仍保持增长
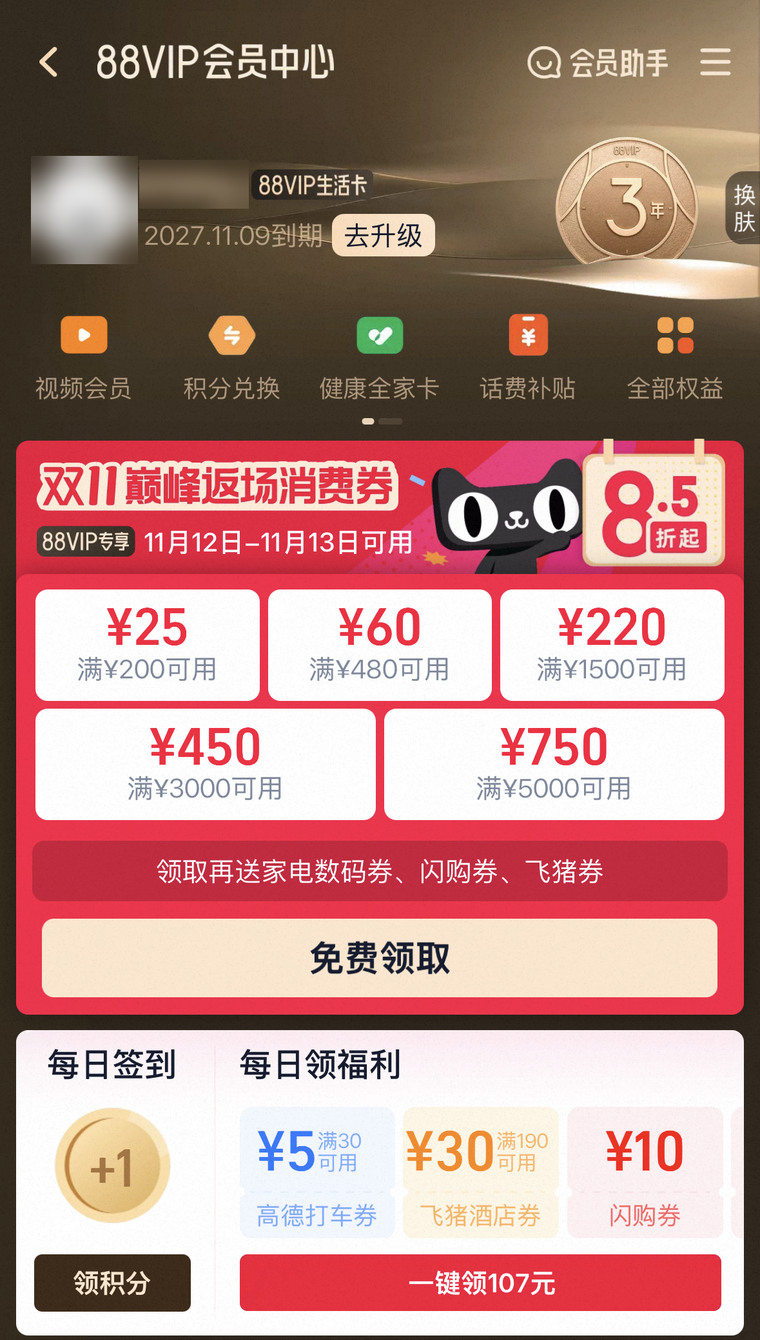 88VIP 会员中心实拍:视频会员、健康全家卡、话费补贴等入口,另有专享消费券和每日福利
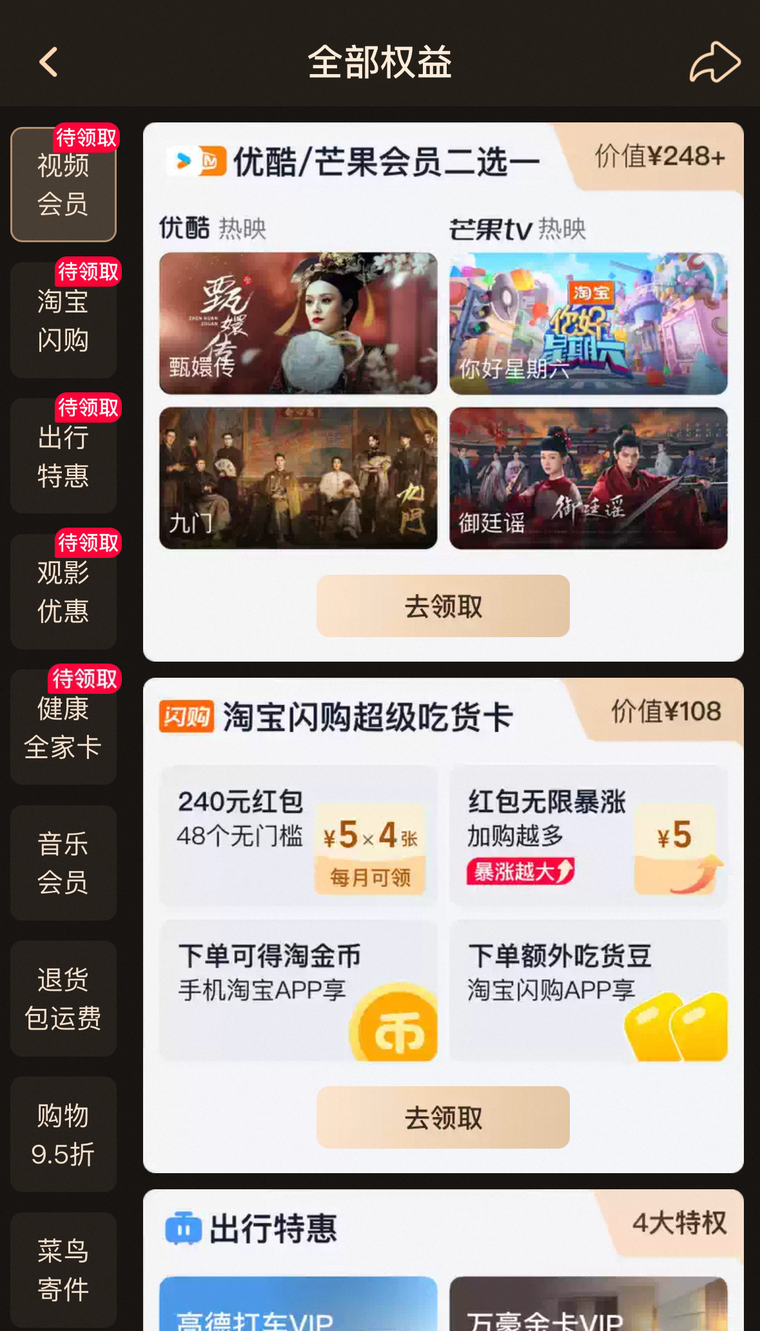 88VIP 全部权益:视频会员二选一、淘宝闪购、出行、音乐、退货包运费、购物 9.5 折、菜鸟寄件
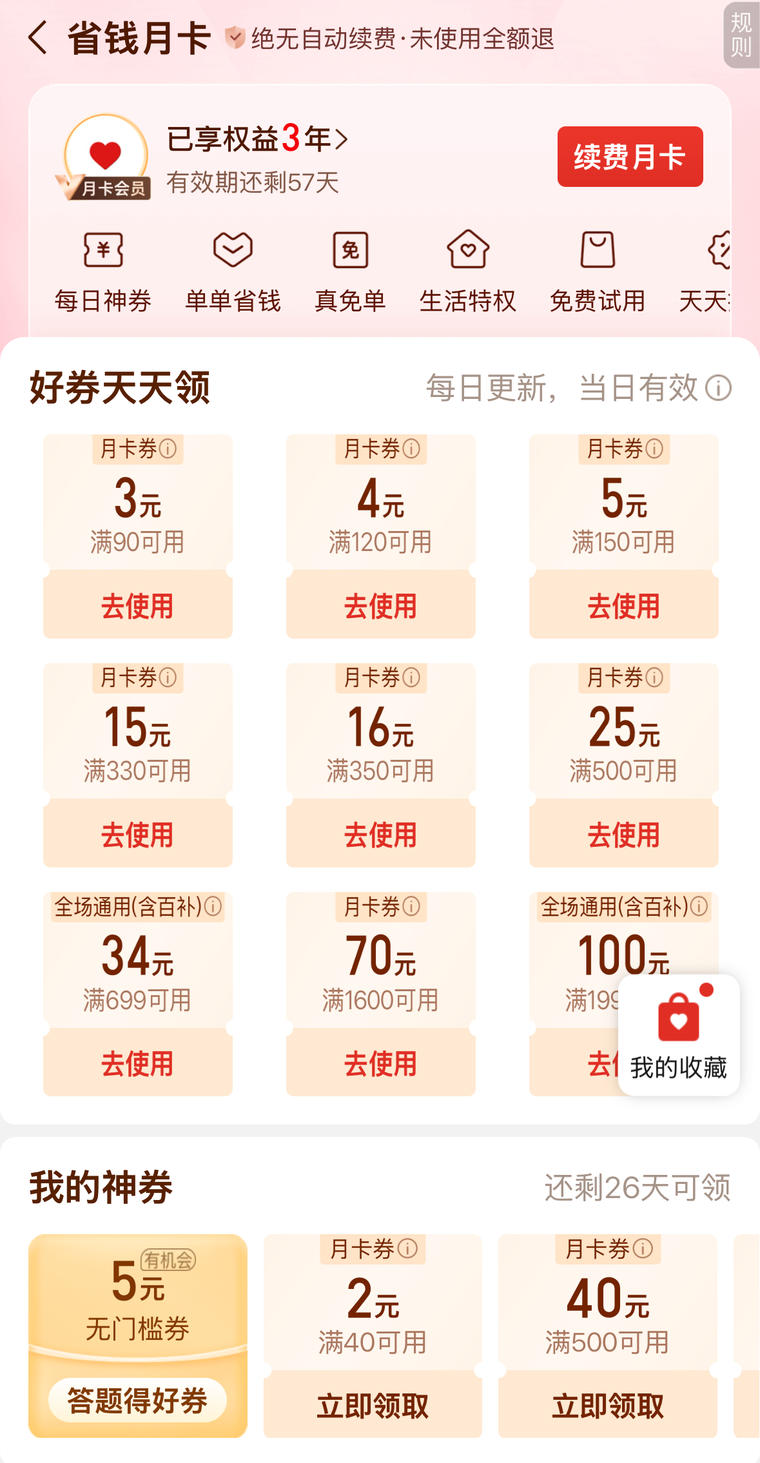 对照|拼多多省钱月卡实拍:权益以每日更新的满减券为主,如 3 元满 90、25 元满 500
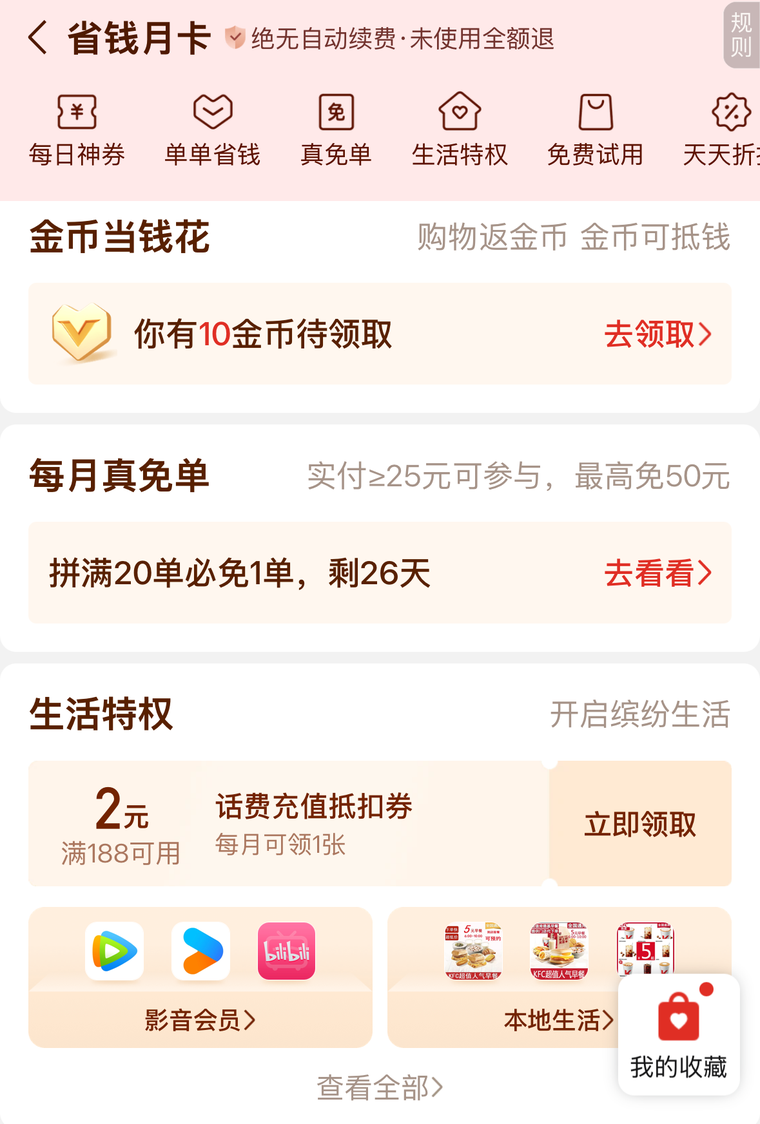 拼多多省钱月卡其他权益:金币抵现、每月免单、话费券、影音会员与本地生活入口
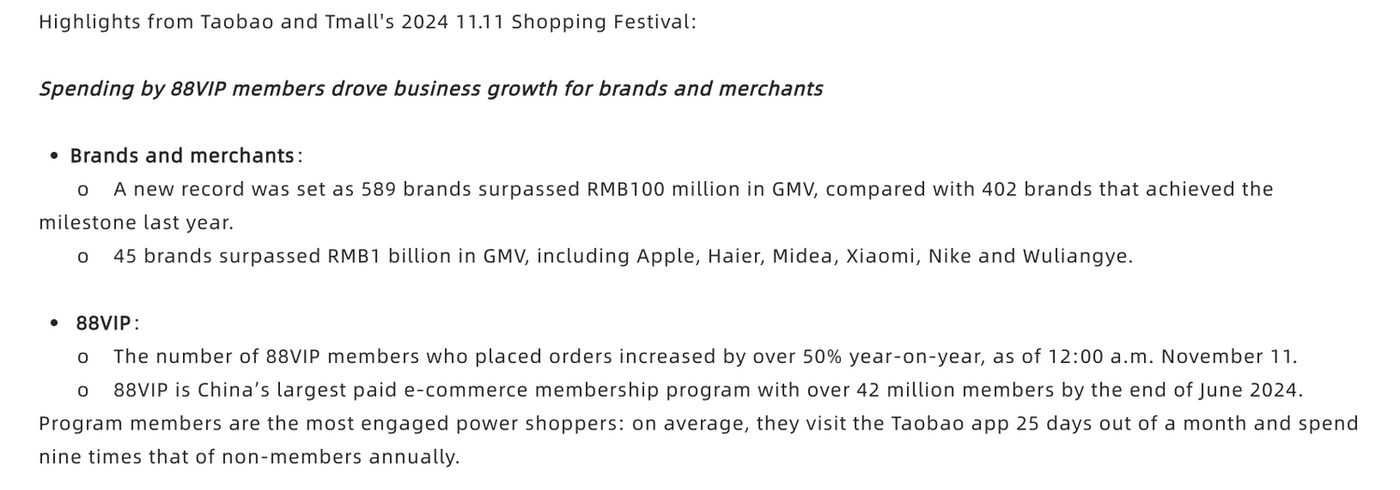 阿里官方新闻稿:88VIP 会员每月有 25 天打开淘宝,年消费为非会员的 9 倍
来源:阿里巴巴业绩公告与官方新闻稿;凤凰网科技 2025-10。页面:alibabagroup.com,2026-11-12 截取;App 页面为手机实拍,头像昵称已遮挡
Prime 订阅收入仅覆盖约一半运输成本,其余由卖家侧收入支撑
卖家支付履约费以获得 Prime 标识
Prime 专享折扣由卖家出资
缺乏本地履约,Prime 在东南亚未能立足
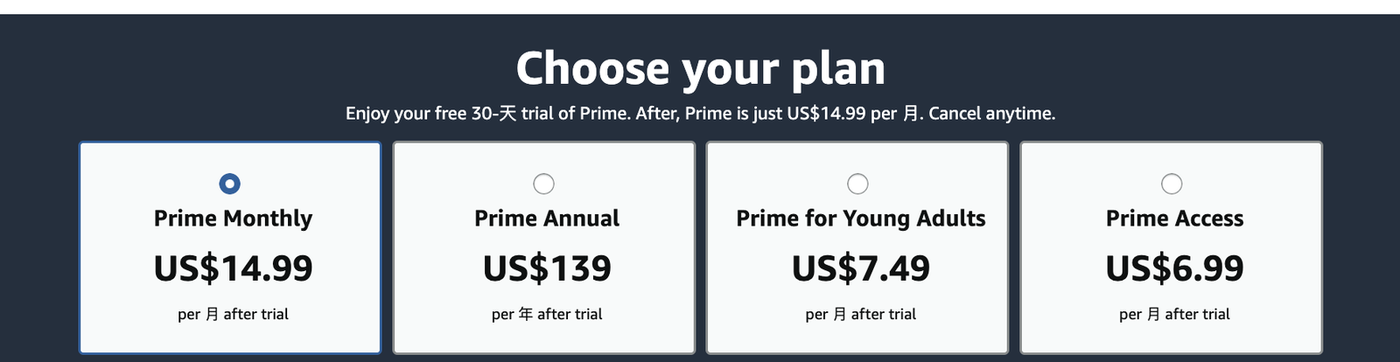 Amazon 美国站 Prime 套餐:月付 14.99 美元,年付 139 美元
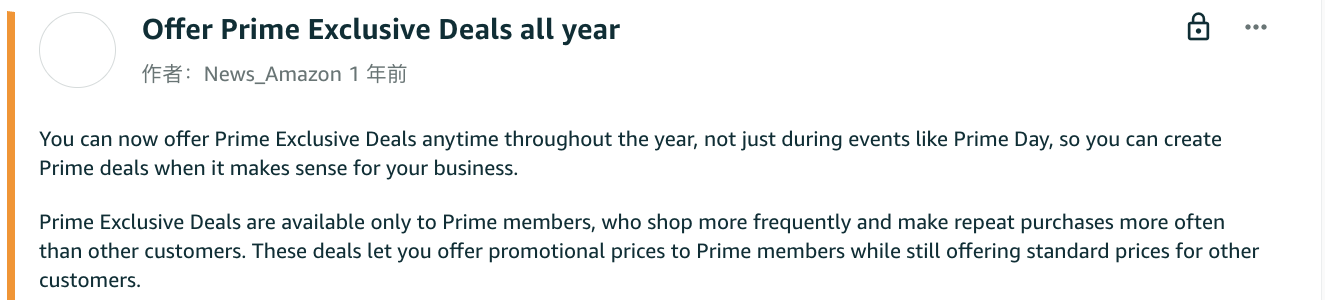 Amazon 卖家公告:Prime 专享折扣仅面向会员,会员购买频次与复购率更高
来源:Amazon 2025 年年报与业绩公告。页面:amazon.com、sellercentral.amazon.com,2026-11-12 截取
Amazon、Lazada、Temu:三种会员路径及其启示
各平台会员页面实例
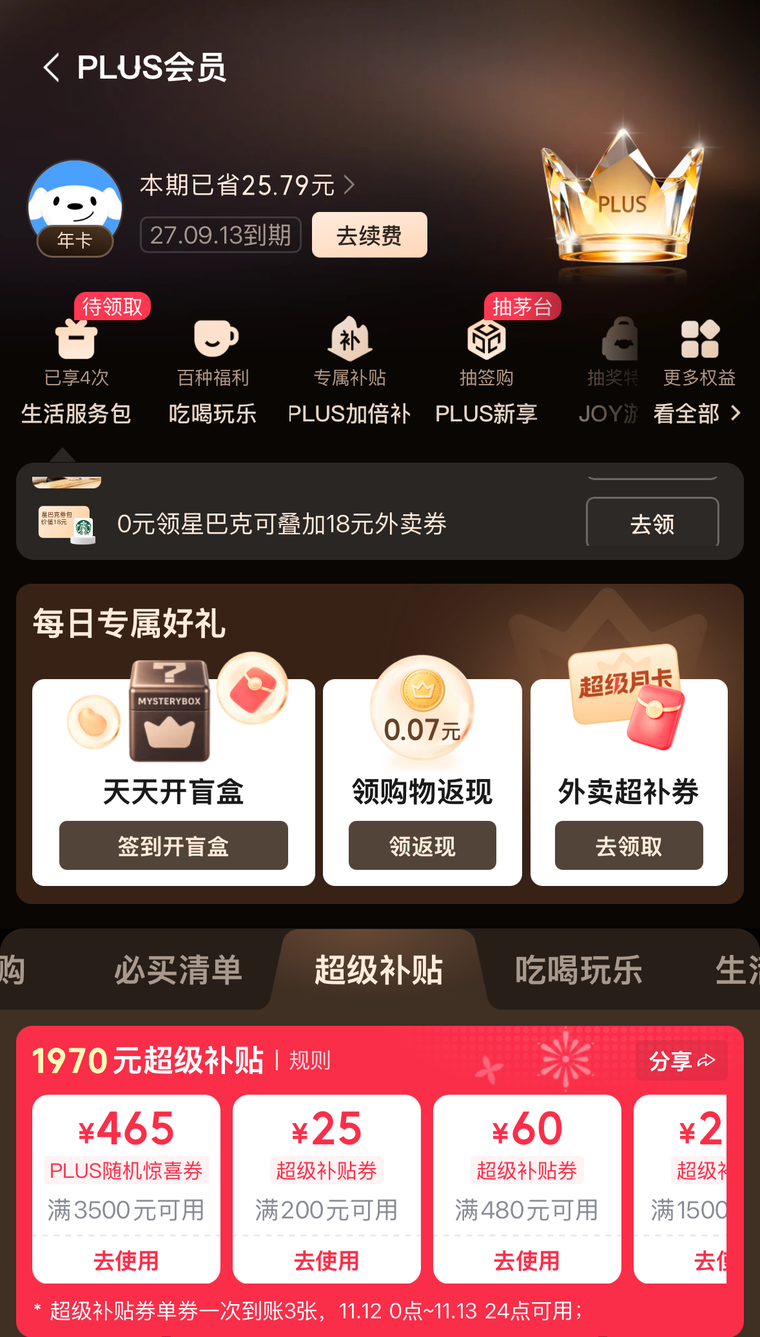 京东 PLUS 实拍|年卡会员页:每日专属好礼、超级补贴券
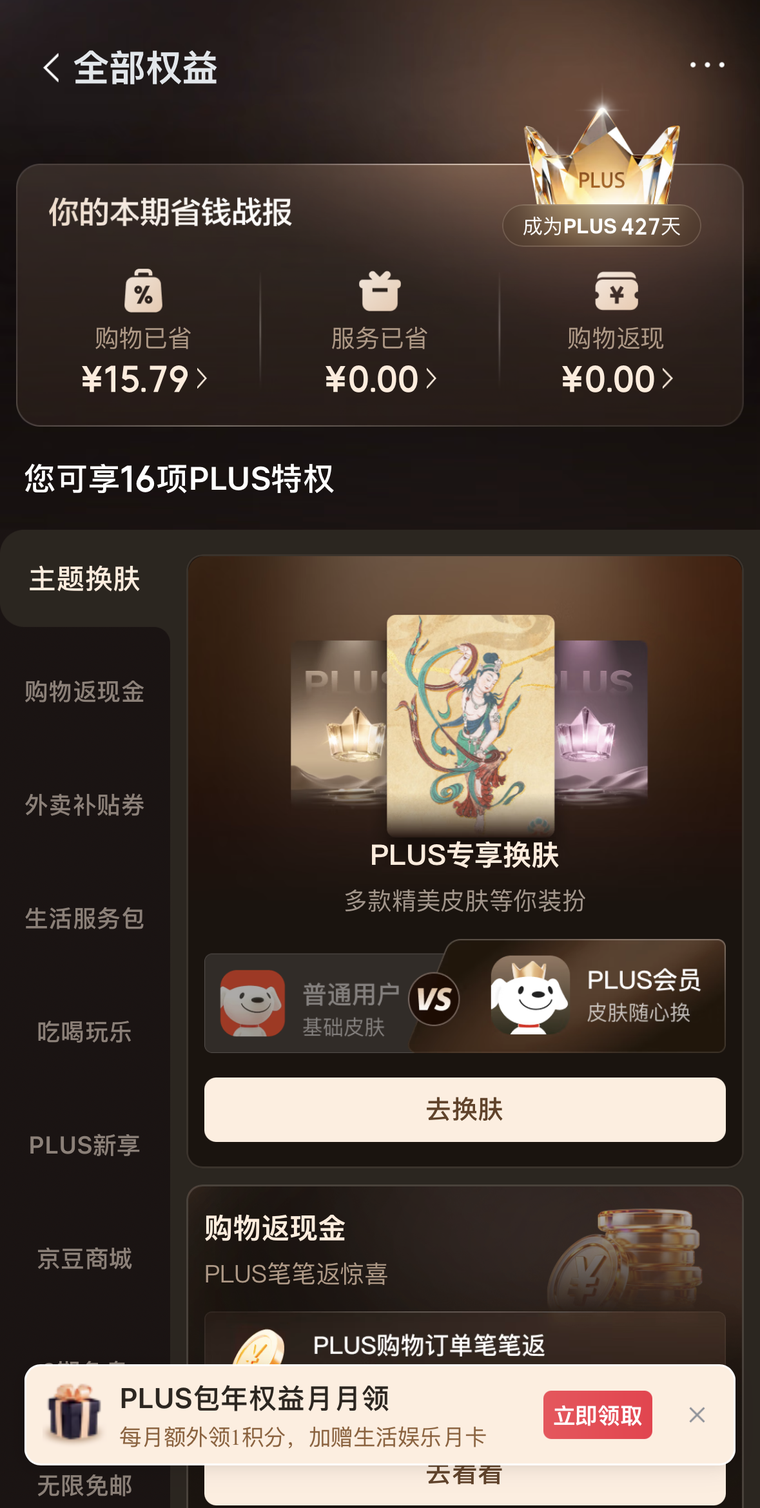 京东 PLUS 全部权益:16 项特权,含购物返现金、外卖补贴券、生活服务包、无限免邮
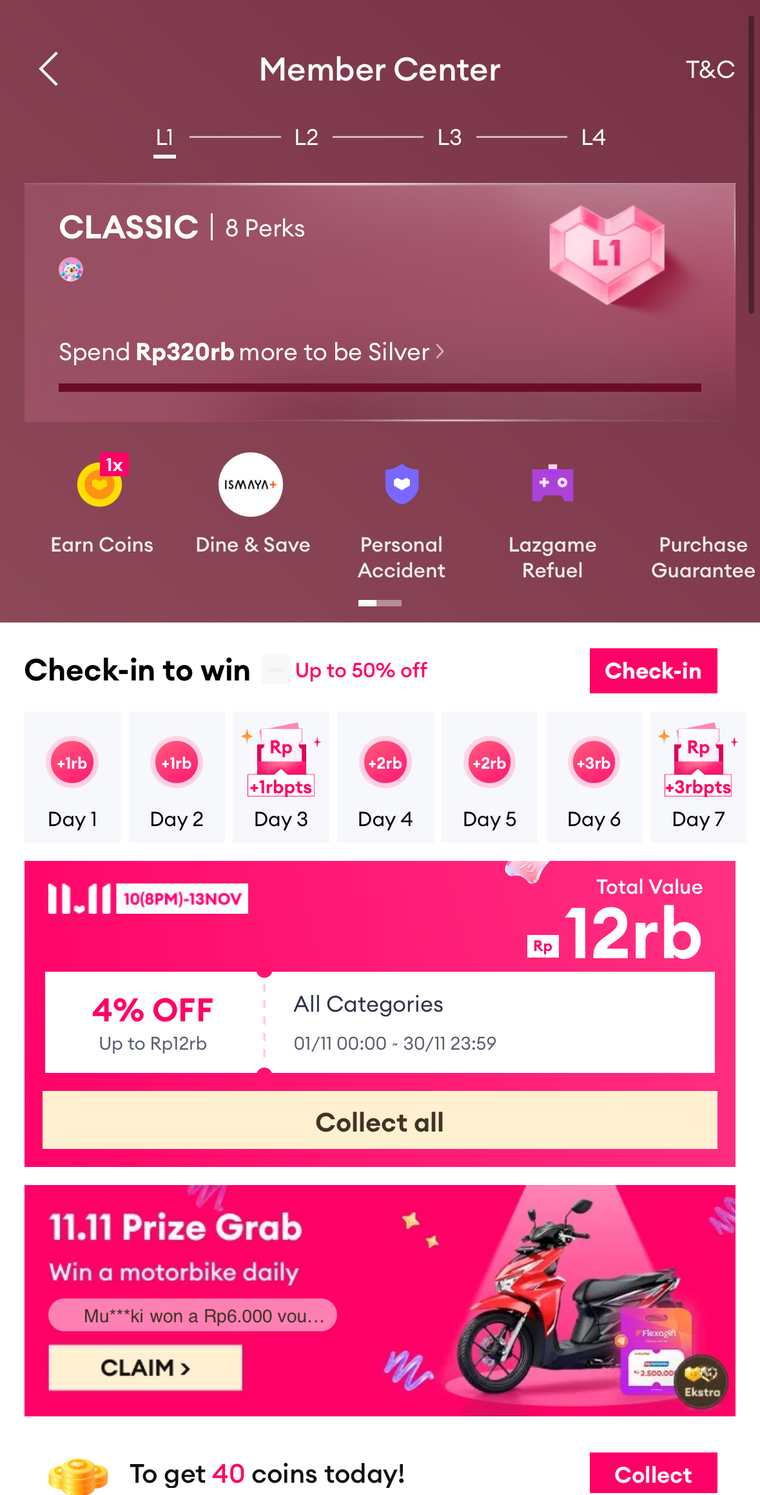 Lazada 印尼 App 实拍|会员中心:L1 至 L4 四级,当前 Classic,享 8 项权益;再消费 Rp320rb 升至 Silver
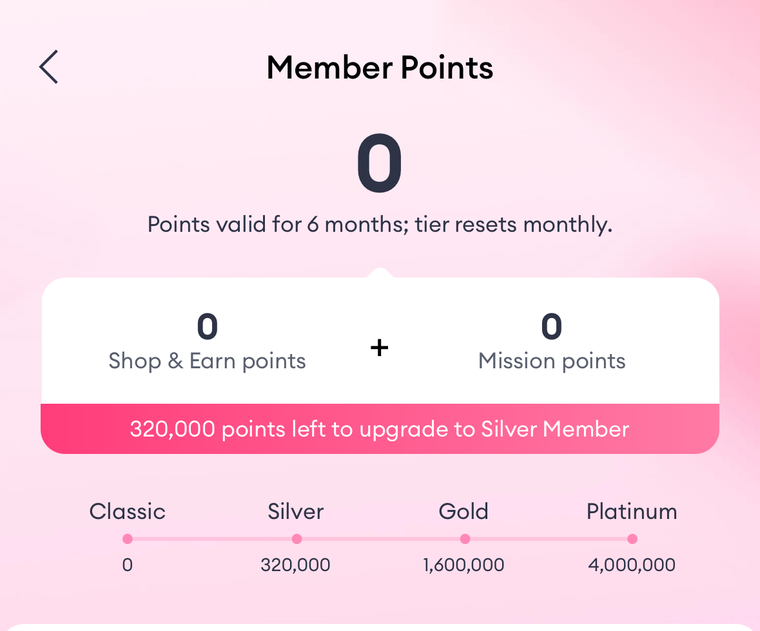 Lazada 积分页:门槛为 0 / 320,000 / 1,600,000 / 4,000,000 分;积分 6 个月有效,等级每月重算
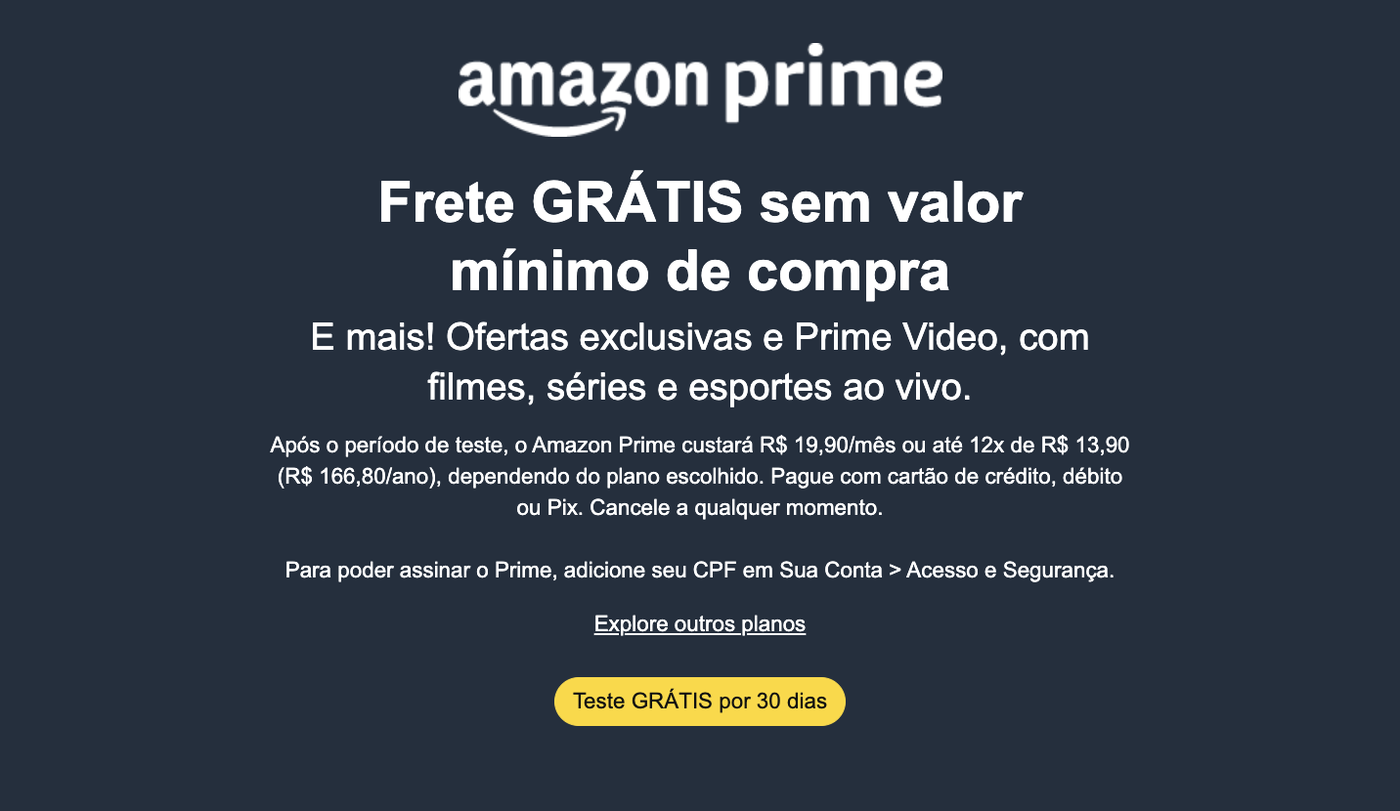 Amazon Prime(巴西):无最低消费免运费,试用期后 R$19.90/月
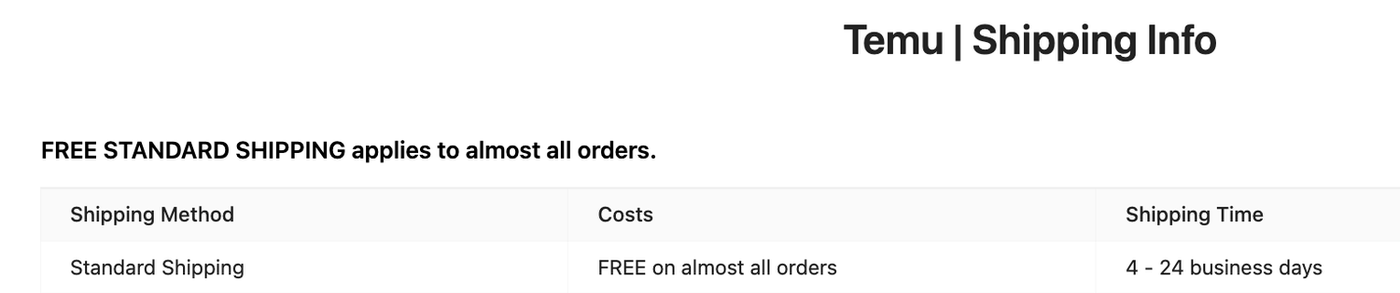 Temu(菲律宾):几乎所有订单免标准运费,面向全体用户
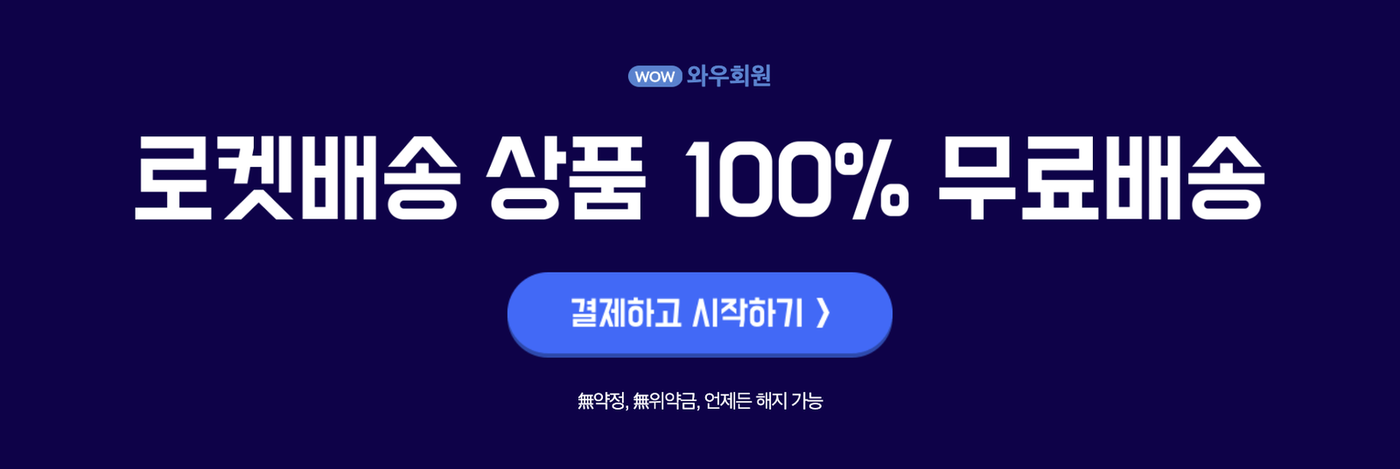 Coupang WOW(韩国):火箭配送商品 100% 免运费;月费 7,890 韩元(官方新闻稿,2024-04)
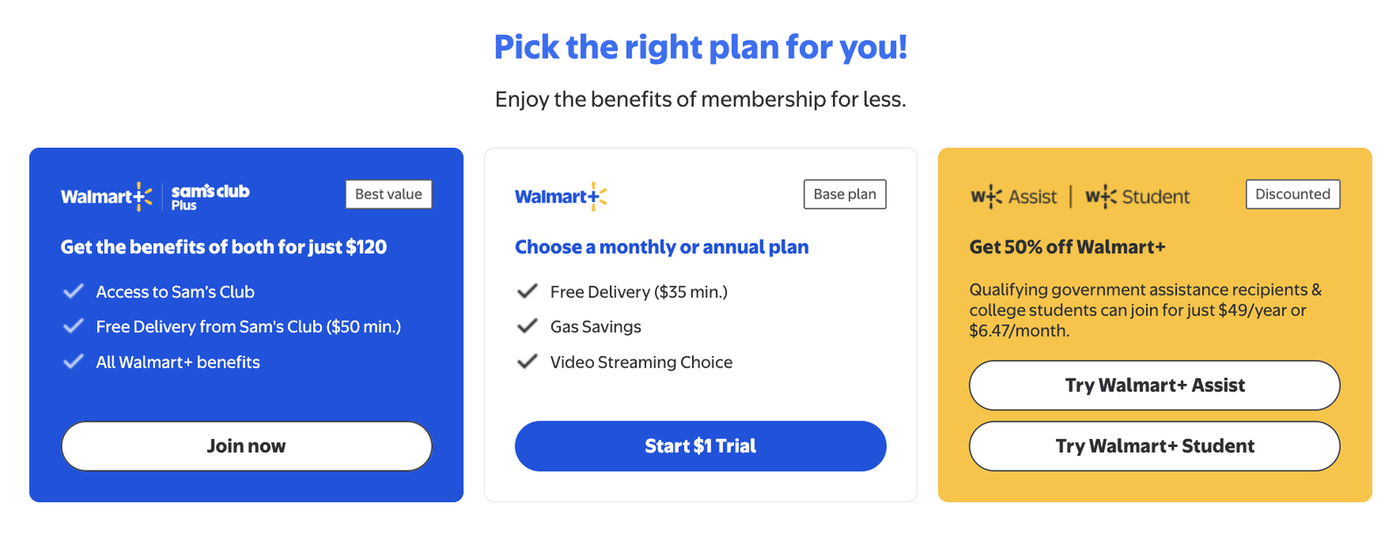 Walmart+(美国):基础档可月付或年付,与 Sam’s Club Plus 合并购买为 120 美元,学生与补助人群半价
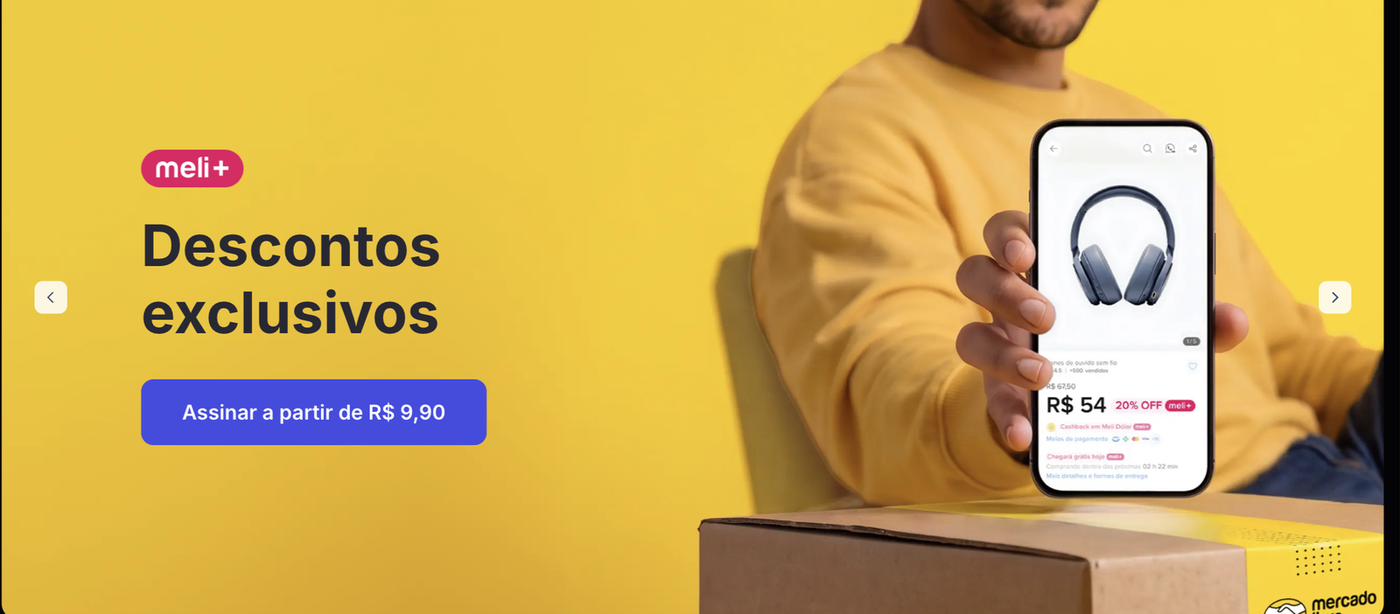 Meli+(巴西):会员专属折扣,订阅 R$9.90/月起;商品卡标出会员价 20% OFF
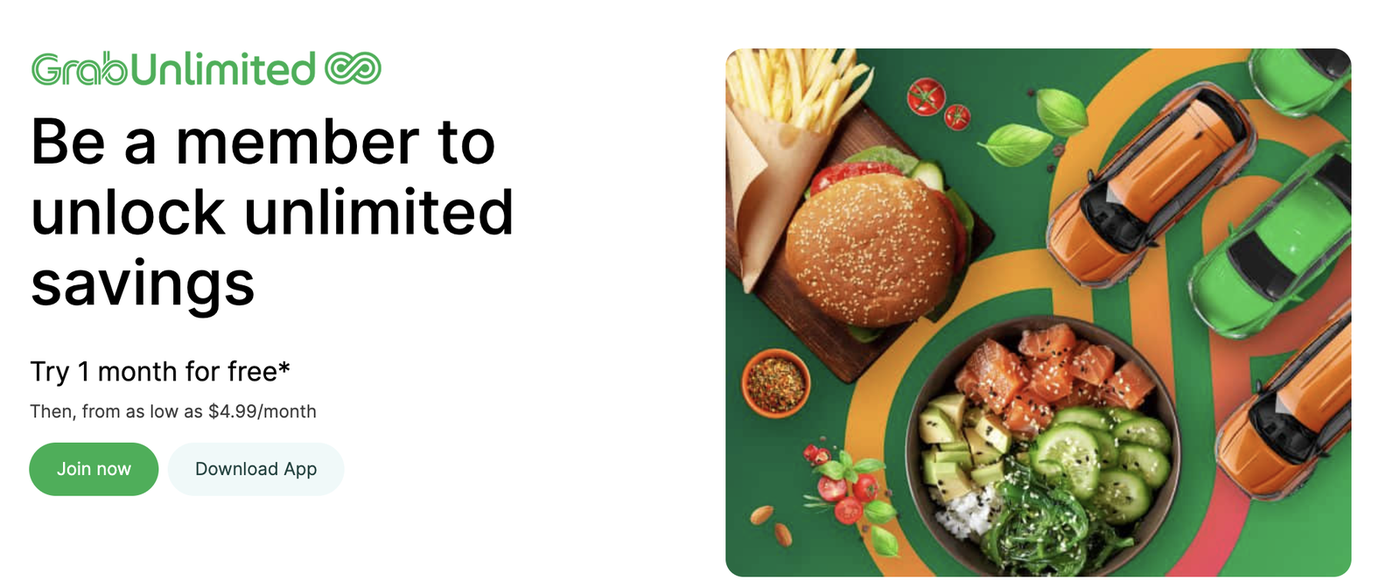 GrabUnlimited(新加坡):新会员首月免费,之后低至 4.99 新元/月
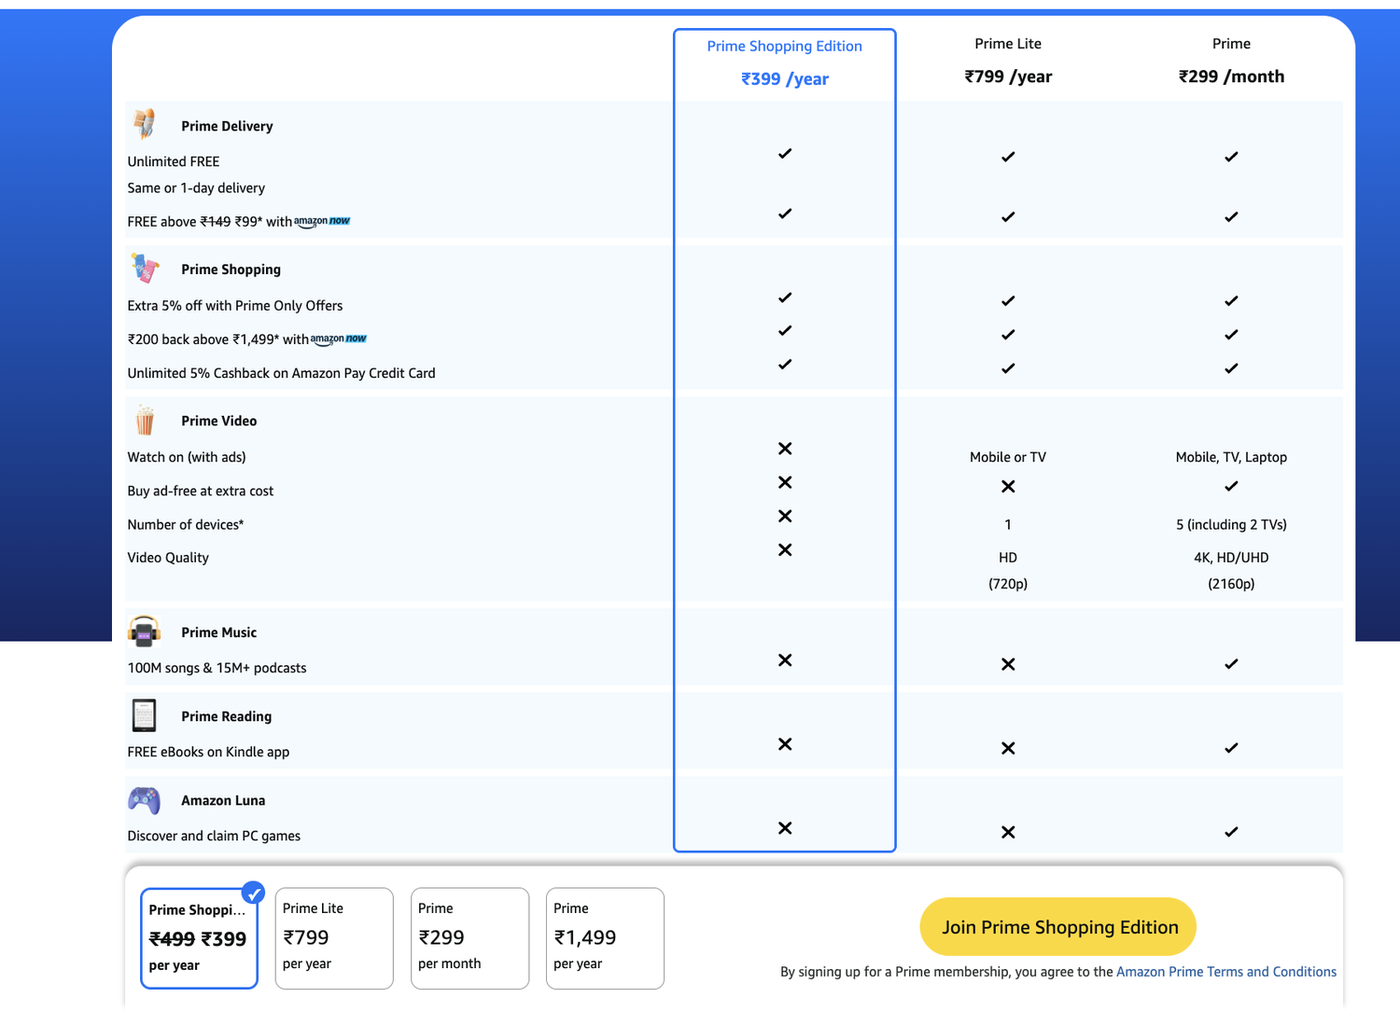 Amazon Prime(印度):三档会员,Shopping Edition ₹399/年、Lite ₹799/年、Prime ₹1,499/年
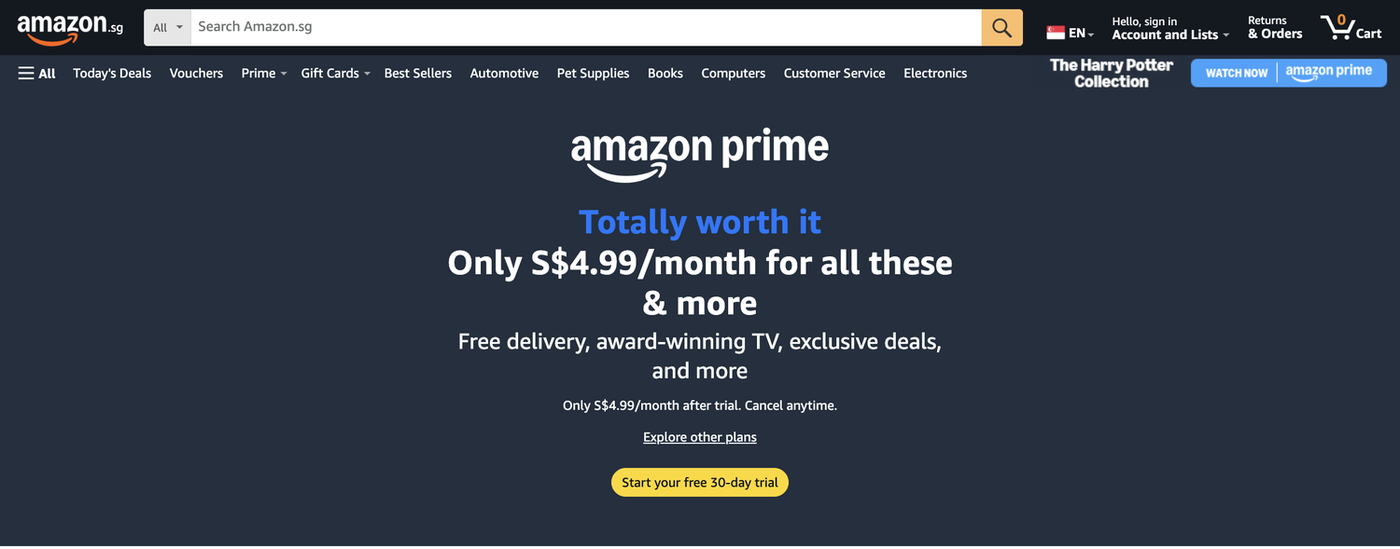 Amazon Prime(新加坡):S$4.99/月,含免运费、视频和专享优惠
来源:各平台官方页面,2026-11-12 截取,均为未登录状态下的公开页面;京东 PLUS、Lazada 印尼为 App 内实拍
策略建议
TikTok Shop 的资源禀赋与淘宝天猫最为接近
履约强的平台:以免邮为起点
履约弱、生态强的平台:生态联合
对标对象:88VIP
能力对比:避开 Shopee 的履约与支付优势,发挥内容与生态优势
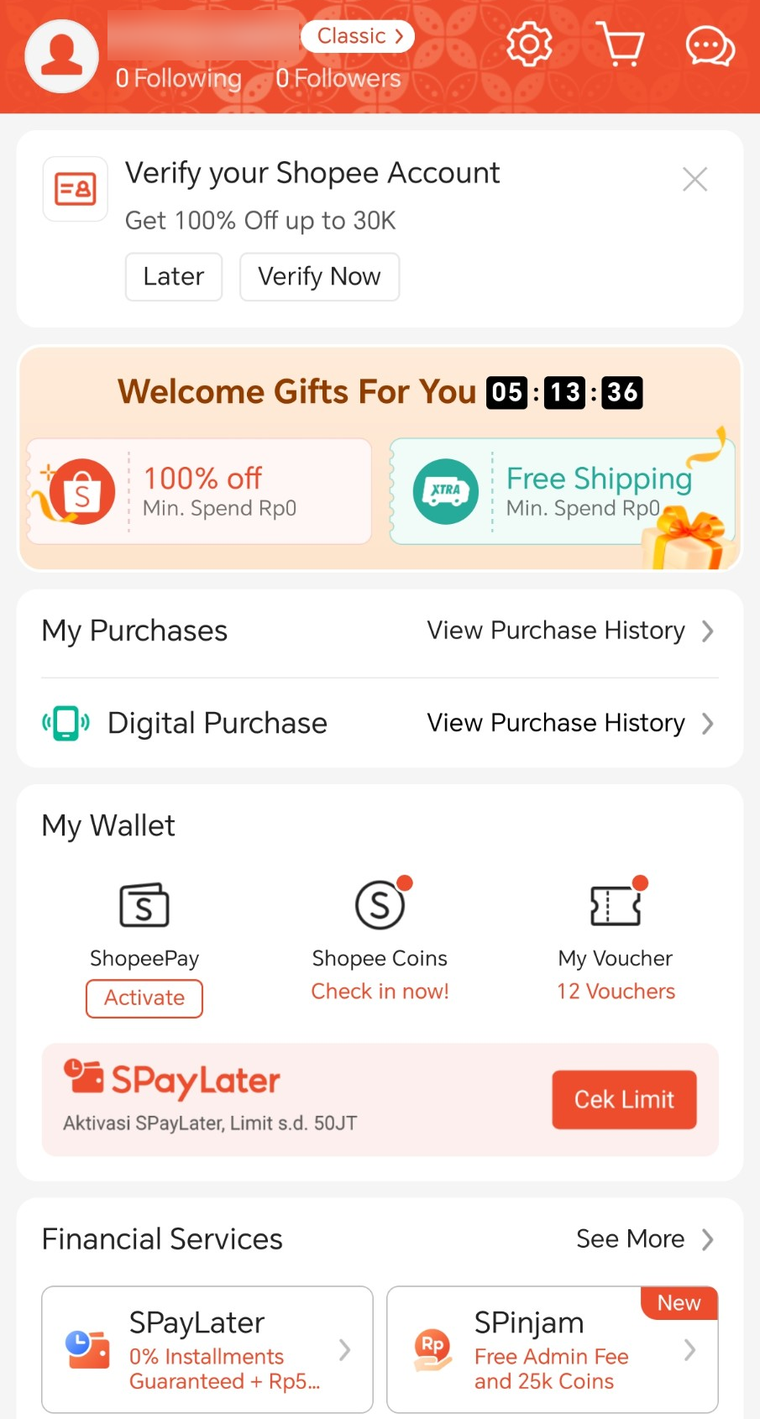 Shopee 印尼 App 实拍|账户页:自有钱包 ShopeePay、先买后付 SPayLater(额度最高 50JT)、SeaBank、保险
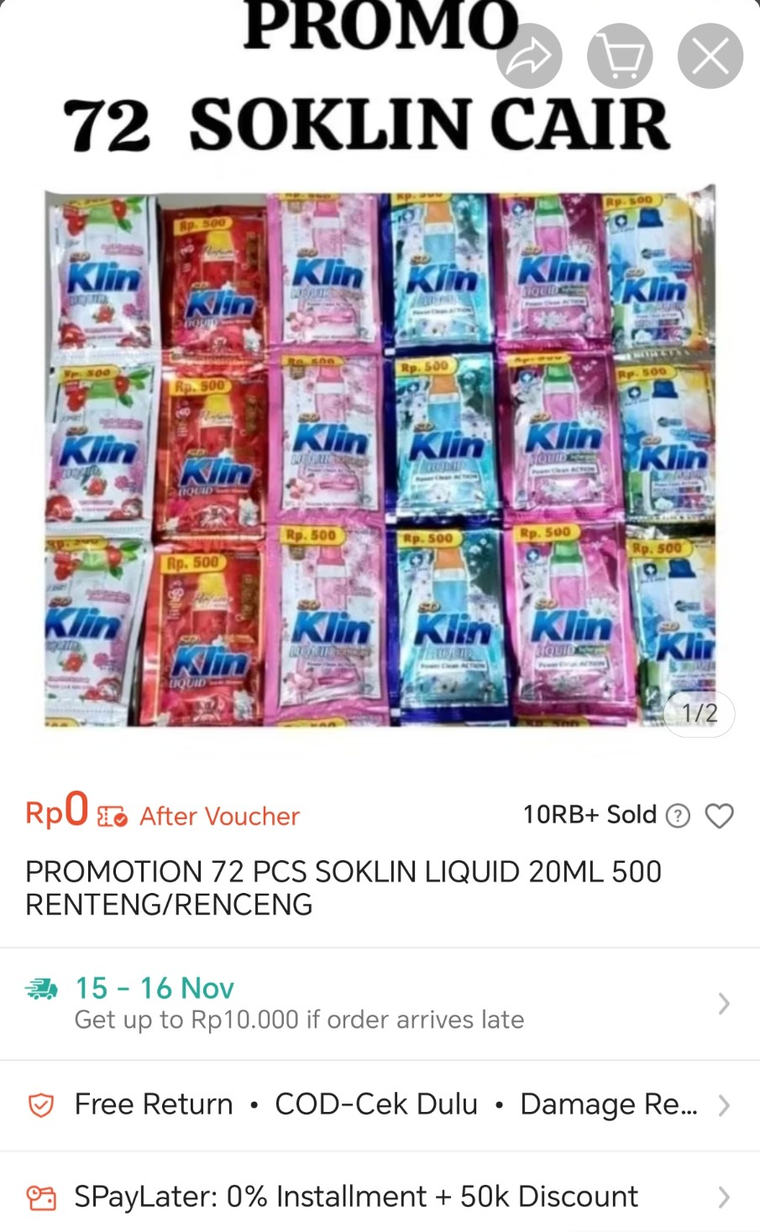 商品页:晚到最高赔 Rp10.000、免费退货、货到付款可先验货、SPayLater 0% 分期
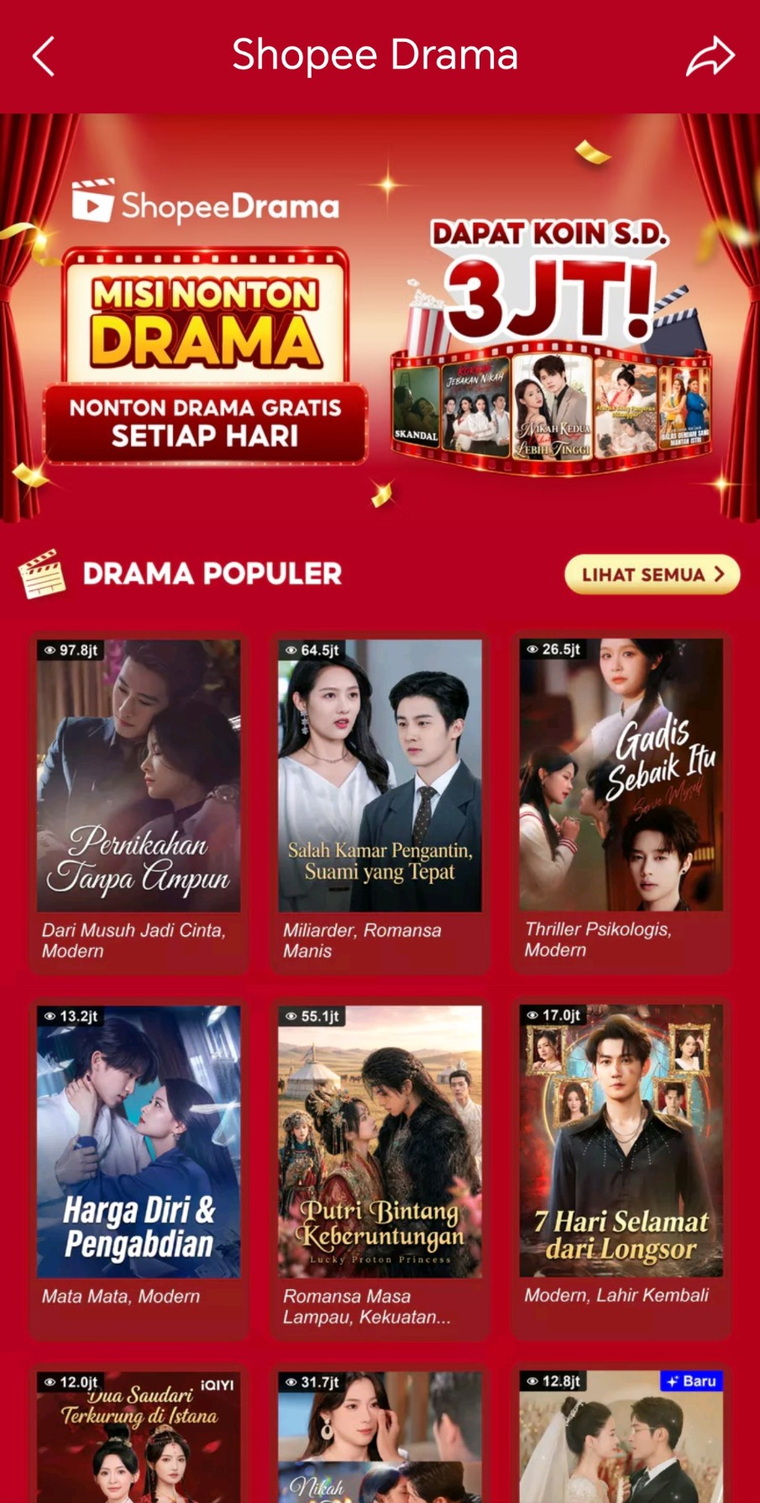 Shopee Drama:App 内的免费短剧频道,看剧可得金币
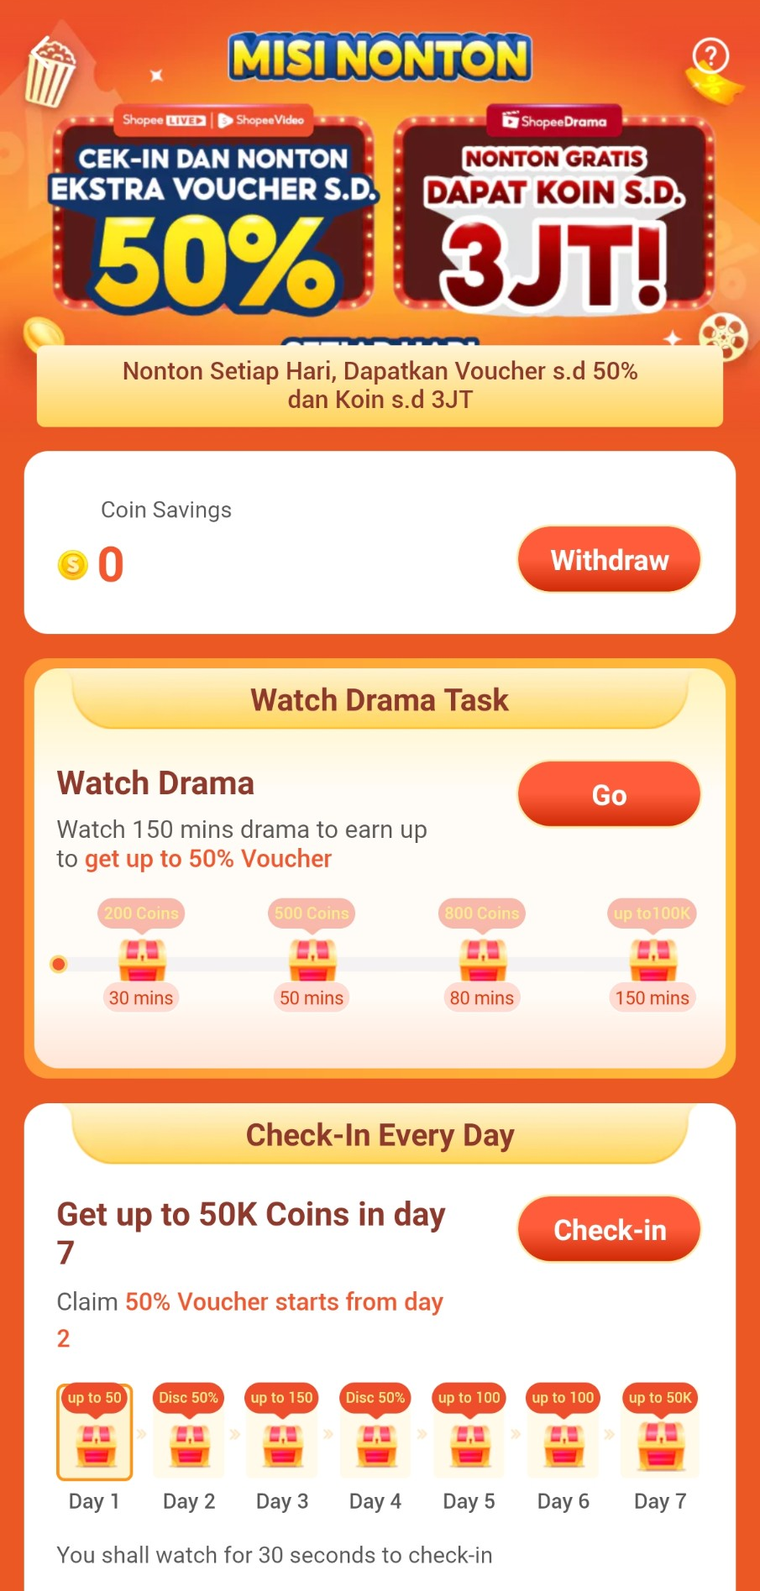 看剧任务:累计观看 150 分钟可得最高 50% 折扣券,连续签到 7 天可得最高 50K 金币
来源:强弱为定性判断;App 页面为 Shopee 印尼手机实拍,2026-11-12,用户名已遮挡
建议方案:三层权益结构,优先验证中层(商家让利)
经济模型
复制 Shopee VIP 模式:单会员月均净亏损约 2 美元
Shopee 有自建物流与自有钱包
TikTok Shop 两者均不具备
且客单价更低
来源:Maybank IBG Research,2026-01,券商模型假设
盈亏平衡条件:商家共资比例约 30%
会费收入不构成利润来源
关键变量是商家共资比例
现金类权益应较 Shopee 更克制
来源:基于 Maybank 模型的推算,示意;1 美元约合 16,500 印尼盾
实施计划
如何证明会员优于发券:同等预算下的对照实验
要回答的问题:花同样多的补贴,会员是否比发券、返积分带来更多利润
分三个阶段推进,达标后才进入下一阶段
事先约定的止损条件增量不成立:终止商家不愿共资:退回省钱卡续费率大幅下滑:改预付制
待决策事项
两项待决策:是否收费、品牌归属
下一步需补充的数据:省钱卡续费率、内容触发品类的复购流向、现有商家共资比例
资料来源
- Sea Limited 2025–2026 年各季度业绩电话会与公告
- Maybank IBG Research,Sea Ltd 研报,2026-01-02
- 阿里巴巴集团业绩公告;凤凰网科技 2025-10-16
- Amazon 2025 年年报、2026 年三季度业绩;sellercentral.amazon.com
- Lazada 官方新闻稿 2025-12-09;Lazada 新加坡帮助中心
- Temu 官方帮助中心;Momentum Works;Tech Buzz China
- Cube Asia,2026-06;Momentum Works《Ecommerce in Southeast Asia 2026》