1 / 18
下载 PDF
TikTok Shop 东南亚会员
方案二该长什么样
入职前讨论稿|2026 年 11 月
全部基于公开资料,不含内部数据
结论
先说结论:四句话
1
省钱卡是好入口,但做不大
权益的钱全由平台出,会员越多花得越多
2
方案二对标 88VIP
我们和阿里的位置最像:缺物流、有生态
3
不和 Shopee 拼免邮
叠三层,利润从商家共资来
4
先用四个月验证一件事
商家愿不愿意为一群会员出钱
为什么是现在
Shopee VIP 一年半做到 1,500 万会员
会员数,万人,季度末
0
500
1,000
1,500
100+
2025 Q1
200
2025 Q2
350+
2025 Q3
700+
2025 Q4
1,000+
2026 Q1
1,500+
2026 Q2
会员贡献的亚洲 GMV:2026 年一季度约 20%,二季度 24%
24%
亚洲 GMV 来自 VIP 会员
约 80%
月均留存
商家和 Netflix 已开始分担成本
为什么是现在
我们份额涨得快,但涨的是内容触发的订单
三大平台实物商品 GMV 的占比,Cube Asia 口径
Shopee
TikTok Shop
Lazada
2024 年
61%
23%
16%
2025 年
59%
31%
9%
2026 年上半年
55%
39%
6%
最大品类是美妆个护,要反复补货
种草在我们这,第二单去哪?
会员要守住的就是第二单
会员是什么
会员同时做三件事,省钱卡只做了第一件
实心表示已做到,半圆表示部分做到,空心表示没有
承诺
用户付入场费
捆绑
打包低成本的生态权益
瓶颈
商家为触达会员出钱
钱主要谁出
拼多多省钱月卡
平台
TikTok Shop 省钱卡
平台(按公开信息)
Lazada 会员
平台的券,伙伴互换
Shopee VIP
平台为主,商家和伙伴开始分担
Amazon Prime
会费加卖家的履约费、促销费
88VIP
品牌让利加生态内业务
会员是什么
七种形态各有短板,要叠着用
实心表示对我们有利,半圆表示一般,空心表示不利;圆下方是具体评价
心智强
做得大
平台成本低
不靠基建
有差异化
① 付费券包
弱
受预算约束
高
依赖低
无
② 免邮 / 履约订阅
强
能
高
靠物流
Shopee 已占位
③ 生态联合会员
强
能
越大越低
靠跨业务协同
大
④ 会员价 / 会员店
强
能
低
靠货
中
⑤ 免费成长等级
弱
能
中
依赖低
无
⑥ 店铺 / 品牌会员
归店铺
能
很低
看商家能力
小
⑦ 达人粉丝会员
归达人
未知
低
中
大
别人怎么做
88VIP 能做大:钱不是平台一家出
会员数,万人
3,000
4,000
5,000
6,000
7,000
2024 年 6 月
2024 年 12 月
2025 年 6 月
2025 年 12 月
2026 年 6 月
2025 年 2 月
不限次退货包运费改为封顶
4,200
4,900
5,300
6,400
9 倍
会员年消费是非会员的倍数
55%+
部分头部品牌的生意来自会员
权益收紧后,会员数照样上涨
别人怎么做
Prime 的会费只够付一半运费,另一半卖家出
Amazon 2025 财年,亿美元
运输成本
其中蓝色为订阅服务收入
订阅服务收入 496
1,027
只覆盖 48%
第三方卖家服务收入
含卖家付的履约费和运费
1,722
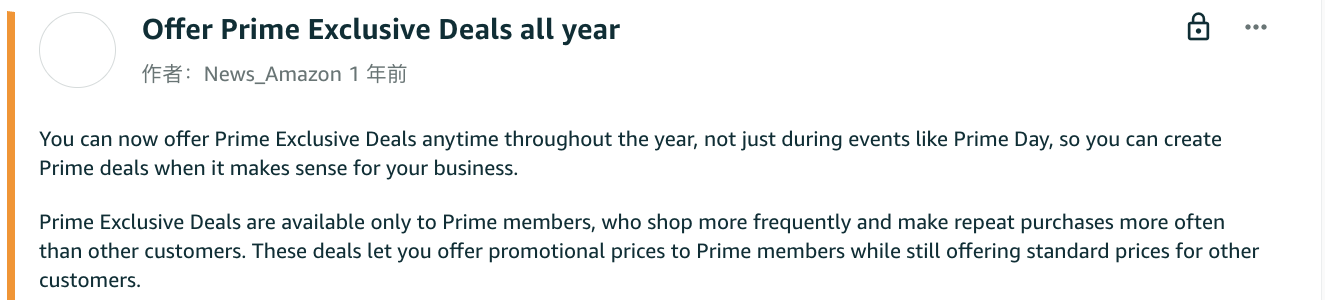
Amazon 给卖家的公告:Prime 专享折扣只给会员,会员买得更频繁、复购更多
卖家付履约费,换 Prime 标识
会员专享价由卖家让利
在东南亚没有本地履约,Prime 立不住
别人怎么做
Amazon、Lazada、Temu:三种答案
Amazon
会员是什么
Prime:履约订阅起步,
后来叠成生态会员
用户付什么
美国 139 美元/年
印度 399 卢比/年起
权益的钱谁出
会费只够约一半运输成本,
其余靠卖家的履约费和促销费
给我们的提醒
会员是卖给卖家的人群;
没有本地履约就立不住
Lazada
会员是什么
免费四级会员,
按消费和活跃度每月重算
用户付什么
不付费
权益的钱谁出
平台的券、伙伴互换、
品牌折扣
给我们的提醒
联名撑不起一个会员;
服务权益便宜又有身份感
Temu
会员是什么
Circle 只是边缘产品,
主要靠全量免邮和价保
用户付什么
付费,价格未公开
权益的钱谁出
平台
给我们的提醒
低价平台不靠会员留人;
全量免邮会稀释会员权益
我们该怎么做
我们和淘宝天猫的位置最像
位置为定性判断
平台对履约的控制力
主要靠第三方物流
自建或自控物流
数字生态
资产多
少
缺物流、有生态:做生态联合
两样都有:免邮起步,再叠内容
两样都缺:会员只是运营工具
有物流、缺内容:免邮打底,内容外采
Amazon
Prime
Coupang
WOW
Mercado Libre
Meli+
京东
PLUS
Shopee
VIP,Netflix 等外采
Lazada
免费四级会员
拼多多 / Temu
省钱月卡、Circle
淘宝天猫
88VIP
TikTok Shop
方案二要回答的位置
有物流的平台,从免邮起步
缺物流、有生态的,做生态联合
所以方案二对标 88VIP
我们该怎么做
不拼 Shopee 的强项,打它没有的牌
条越长表示越强,旁边的文字是依据
Shopee
TikTok Shop
履约
强
自家 SPX 承接过半订单
弱
主要靠第三方物流
支付
强
自有钱包和信贷
弱
没有自有钱包
向商家变现
强
广告费率一年升 90 多个基点
中
佣金在涨,泰国已被要求降费
内容与流量
中
正在补
强
印尼可触达 1.8 亿成年用户
数字生态权益
弱
靠外采 Netflix 等
强
TikTok、CapCut、创作者订阅
份额势头
中
59% 降到 55%
强
31% 升到 39%
我们该怎么做
方案二:叠三层,从中间那层开始验证
给用户什么
钱谁出
对应哪件事
顶层
内容生态权益
CapCut 会员、直播间会员专属价、达人粉丝身份
外部伙伴按国家配置
参照:88VIP、ShopeeVIP+
生态内低边际成本,
伙伴互换
捆绑
中层
会员价与会员日
最先验证
Mall 品牌和头部商家的会员专属价、每月会员日
新品和限量款优先购
参照:Prime 专享折扣、88VIP 九五折
商家让利,
平台出流量位
瓶颈
底座
履约与保障
有起步门槛的免邮、退货免运费
买贵退差价、优先客服
参照:Shopee VIP、Lazada、Temu 价保
商家已有的共资,
加平台
承诺
账怎么算
照抄 Shopee 会亏:每个会员每月净亏约 2 美元
印尼盾,每会员每月;Maybank 估算
60,000
30,000
0
−30,000
+14,900
+51,200
−97,500
−31,400
订阅费
增量佣金
权益兑现成本
净额,约 −2 美元
Shopee 有自家物流和钱包
我们两样都没有
客单价还更低
账怎么算
商家共资三成,才刚好打平
打平所需的月增量 GMV,美元/会员;示意
Maybank 假设的真实增量:26–31 美元
不共资,货币化率 10%
50
不共资,货币化率 12%
42
共资三成,货币化率 12%
27
共资五成,货币化率 12%
17
条形越过色带,说明按假设的增量打不平
卡费不是利润来源
关键是商家出多少
我们的现金权益要比 Shopee 薄
怎么落地
向国家侧证明:等预算对照实验
符合条件的用户
随机分成四组
A
会员权益
人均补贴预算相同
B
定向券
人均补贴预算相同
C
积分
人均补贴预算相同
D
对照组
什么都不给
90 天后比较
人均贡献利润
订单数与留存
预算的实际消耗
回答的问题:同一笔补贴,做成会员是否比发券、返积分更好
怎么落地
分三步走,每一步都有过关条件
横轴为月份,时间只是量级
第一步:验证
随机对照测真实增量
等预算三臂对比
十几个 Mall 品牌试会员价
过关:增量为正,
有商家愿意续做
第二步:单国上线
一个国家上线两档会员
接入会员价和会员日
对老会员做降补实验
过关:单会员月度增量利润
接近打平,降补后留存不塌
第三步:加生态,复制
接入内容生态权益
复制到第二、第三个国家
本地伙伴由国家侧配置
过关:会员的 GMV 占比和
货架场订单占比持续上升
0
第 4 个月
第 9 个月
第 18 个月
止损线:增量是假的,停
商家不出钱,降级
续费塌陷,改预付
想听大家意见
想听大家意见的三件事
1
收不收费?
我倾向收:有付费才有自选择,
但价格可以很低
2
叫“TikTok Shop 会员”
还是“TikTok 会员”?后者空间
大得多,决策链也长得多
3
印尼怎么办?
Tokopedia 有现成的 PLUS,
两套会员是合是分
入职后最想先看:省钱卡续费率、种草品类的复购流向、商家共资比例
附
资料来源
Sea Limited 2025–2026 年各季度业绩电话会与公告
Maybank IBG Research,Sea Ltd 研报,2026-01-02
阿里巴巴集团业绩公告;凤凰网科技 2025-10-16
Amazon 2025 年年报、2026 年三季度业绩;sellercentral.amazon.com
Lazada 官方新闻稿 2025-12-09;Lazada 新加坡帮助中心
Temu 官方帮助中心;Momentum Works;Tech Buzz China
Cube Asia,2026-06;Momentum Works《Ecommerce in Southeast Asia 2026》
完整报告(33 页,含全部出处和截图)
tt-membership-brief-fywol.pages.dev